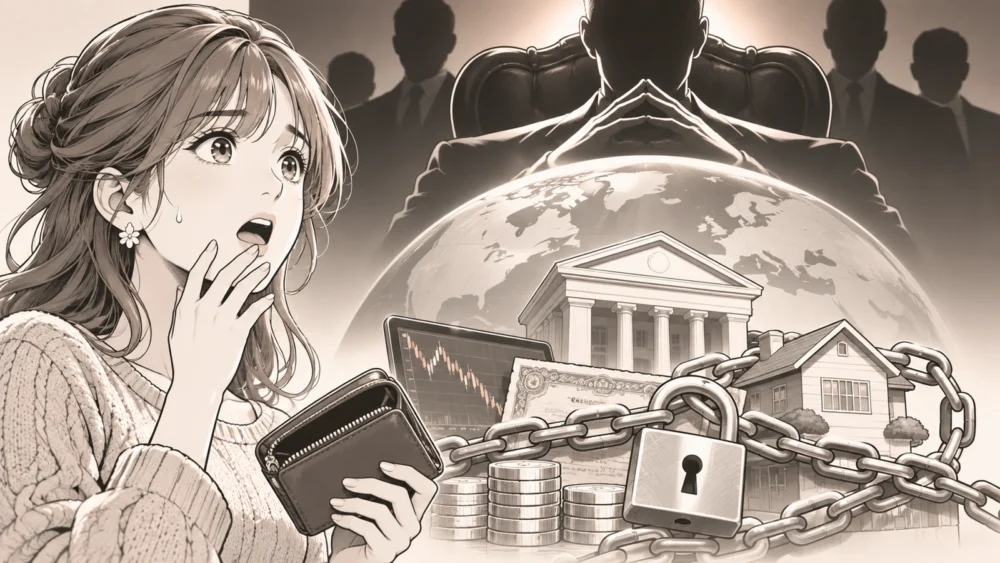
あなたの株は本当にあなたのもの?「大いなる収奪」に隠された金融制度の盲点
ある日突然、銀行預金が引き出せなくなり、証券口座にある株式まで失ってしまう。
しかも、それが犯罪ではなく、法律に基づいて実行されるとしたら……?
ちょっと怖すぎますよね。
そんな衝撃的な説が「グレート・テイキング(The Great Taking)」です。日本語では「大いなる収奪」「大いなる没収」などと呼ばれています。
元ヘッジファンド運用者のデヴィッド・ロジャース・ウェッブ氏が2023年に発表した著書を通じて広まったもので、世界的な金融危機が起きた際、一般の人々の財産が巨大金融機関の担保として回収される可能性を警告しています。
2026年11月6日には日本語のネット掲示板でもこの説への言及が確認でき、金融リセットや預金封鎖などの話題と結びついています。
ただし、最初に重要な結論をお伝えします。
グレート・テイキングが主張する世界規模の資産没収計画は、存在が証明されていません。
一方で、この説が取り上げる証券の電子管理、担保権、金融機関の破綻といった仕組みは実在します。
つまり、すべてが架空の物語というわけでもないのです。
いったい、どこまでが事実で、どこからが恐ろしい仮説なのでしょうか?
日本の銀行預金やNISAへの影響も含めて、一緒に探っていきましょう。
1. グレート・テイキング「大いなる収奪」とは何なの?
1-1. 世界中の財産が奪われるという衝撃のシナリオ
グレート・テイキングとは、世界の金融制度には、大規模な金融危機の際に一般投資家の資産が担保権者へ移転する危険が組み込まれている、というウェッブ氏の主張です。
その対象として、次のような財産が挙げられています。
- 銀行に預けている預金
- 証券口座にある株式
- 国債や社債などの債券
- 投資信託や年金に関わる金融資産
- 借入れによって取得された不動産
- 借金のある企業が保有する財産
「えっ、銀行預金だけじゃなく、家や土地まで!?」
そう驚いてしまうような話ですが、ここで大切なのは、これがウェッブ氏の提示したシナリオだということです。
すべての財産が一律に差し押さえられる法律が確認されたわけではありません。
通常の担保権の行使と、無関係な一般市民の財産を一斉に奪うことは、まったく別の問題です。
1-2. 提唱者デヴィッド・ロジャース・ウェッブとは?
この説を広めたのは、金融市場での運用経験を持つデヴィッド・ロジャース・ウェッブ(David Rogers Webb)氏です。
ウェッブ氏は2023年に著書『The Great Taking』を発表し、その内容を扱ったドキュメンタリー映像も公開されています。
彼が問題視しているのは、単なる株価の暴落ではありません。
それは、金融資産の「所有」と「管理」の仕組みそのものです。
私たちは証券口座で株を購入すると、当然、自分の株を保有していると考えますよね。
しかし、証券の管理方法は国や取引形態によって異なり、金融機関などを介して間接的に保有する仕組みも存在します。
ウェッブ氏は、この複雑な仕組みの中に金融危機時の重大な危険が隠れていると主張しているのです。
2. なぜ自分の株が奪われる?恐ろしい仕組みの正体
2-1. 証券口座に表示される株は誰のもの?
この説で特に興味深いのが、株式の保有方法です。
アメリカでは、証券会社などの名義を通じて株式を保有する「ストリートネーム」という仕組みが広く使われています。
この場合、企業側の株主名簿に記載される名義と、実際に経済的な利益を受ける投資家が異なることがあります。
投資家は配当などの権利を持ちますが、その権利は証券会社などを介して管理されるのです。
身近なたとえで考えてみましょう。
あなたが大切な宝物を専門の保管会社に預けたとします。
宝物はあなたのものですが、保管場所や出し入れの記録は会社が管理しています。
ここで会社が倒産したら、宝物はどうなるのでしょう?
本来は所有者へ返還されるべきですが、記録の不備や不正、第三者との法律関係が絡むと、返還が複雑になる可能性があります。
グレート・テイキングは、こうした金融資産の管理構造に注目した説なのです。
ただし、間接的な保有だからといって、投資家の財産権が消滅するわけではありません。
ここは絶対に混同しないでくださいね。
2-2. アメリカの法律「UCC第8編」に何が書かれている?
ウェッブ氏の主張を理解するうえで重要なのが、アメリカの統一商事法典(UCC)第8編です。
これは証券などの権利関係を扱う法制度で、間接保有される証券に関する「セキュリティ・エンタイトルメント」という権利を定めています。
注目したいのは、次の3つの規定です。
| 規定 | 内容 |
|---|---|
| UCC 8-503条 | 顧客の証券に関する財産的権利を保護する原則 |
| UCC 8-504条 | 証券仲介機関が必要な証券を維持し、原則として無断で担保設定しない義務 |
| UCC 8-511条 | 特定の条件下で、担保権者の請求が顧客側の権利より優先する場合を規定 |
ここが今回、最も重要なところです。
確かに8-511条には、一定の条件下で担保権者が優先される規定があります。
しかし同時に、8-503条は顧客の財産的権利を保護し、8-504条は証券仲介機関に義務を課しています。
つまり、8-511条だけを取り出して「法律によって全員の株が没収できる」と解釈するのは正確ではありません。
実際の法律は、投資家の保護と、金融取引における担保権の優先順位を組み合わせた複雑な制度なのです。
2-3. では、資産が失われる危険は本当にないの?
いいえ。危険がゼロというわけではありません。
証券会社が顧客資産を適切に管理せず、破綻時に資産が不足していた場合などには、損失や返還の遅れが生じる可能性があります。
ただし、それは「世界中の証券が計画的に奪われる」という主張とは別の問題です。
アメリカには証券会社の顧客資産を保護する規則があり、一定条件で証券投資者保護公社(SIPC)による保護も用意されています。
実際に重要なのは、どの金融機関を利用し、どのような契約で資産を保有しているかという点なのです。
3. 金融リセットや預金封鎖とグレート・テイキングの関係
3-1. 金融リセットが起きたら資産没収が始まる?
インターネットでは、グレート・テイキングが「金融リセット」や「世界経済の大転換」と結びつけて語られることがあります。
その背景には、大規模な経済危機によって既存の金融システムが維持できなくなり、資産や債務の関係が再編されるという考え方があります。
ただし、金融リセットという言葉には統一された定義がありません。
現実の金融危機に伴う債務整理や金融制度改革を指す場合もあれば、世界規模の秘密計画を意味する都市伝説として使われる場合もあります。
両者を同じものとして扱うことはできません。
また、グレート・テイキングとNESARA・GESARA(ネサラゲサラ)を関連づける見方もあります。
しかし、資産没収を警告する説と、債務免除や金融制度の劇的な転換を期待する説は、基本的に異なる主張です。
同じ「金融システムの変化」を語っていても、裏付けや内容まで一致しているわけではないのです。
3-2. 預金封鎖は日本でも起こるの?
日本では1946年、戦後の激しいインフレへの対応などを背景に、預金の引き出しを制限する措置が実施されました。
これは実際に起きた歴史上の出来事です。
そのため、「預金封鎖」という言葉には強い現実味があります。
ですが、過去に預金封鎖が実施されたことと、現在の日本で同様の措置が計画されていることは別問題です。
2026年11月7日時点で、今回確認した公的資料からは、グレート・テイキングに基づく日本の資産没収計画は確認できません。
不安をあおる情報ほど、過去の事実と未来の予測を慎重に区別したいですね。
3-3. 金融危機で本当に起こり得ること
実際の金融危機では、次のような問題が起きる可能性があります。
| 起こり得る事態 | 家計への影響 |
|---|---|
| 株価の暴落 | 保有株式や投資信託の評価額が下がる |
| 銀行の破綻 | 預金保険制度に従って保護・処理される |
| 証券会社の破綻 | 顧客資産の返還や補償手続が必要になることがある |
| 大幅なインフレ | 預金額が変わらなくても購買力が低下する |
| 金融システムの混乱 | 売買、送金、現金の引き出しなどに支障が出る可能性がある |
実はここに、都市伝説とは別の重要な問題があります。
資産が法律上保護されていても、その資産の価値まで保証されるわけではないということです。
株価が半分になったり、物価が大きく上昇したりすれば、財産を没収されなくても生活に深刻な影響が出ます。
だからこそ、現実的なリスクも見逃せないのです。
4. 日本人の預金・NISA・株式は本当に守られる?
4-1. 日本の銀行預金には保護制度がある
日本には預金保険制度があります。
銀行などの対象金融機関が破綻した場合、一般的な円預金は、原則として預金者1人につき1金融機関ごとに元本1,000万円までと破綻日までの利息などが保護されます。
また、無利息・要求払い・決済サービスの提供という条件を満たす決済用預金は全額保護されます。
| 預金の種類 | 原則的な保護範囲 |
|---|---|
| 利息の付く普通預金 | 元本1,000万円までと利息等 |
| 定期預金 | 元本1,000万円までと利息等 |
| 所定の決済用預金 | 全額保護 |
| 外貨預金 | 日本の預金保険制度の対象外 |
なお、1,000万円の上限は一般預金等を同じ金融機関内で合算して判断します。
1,000万円を超えた部分が必ず失われるわけでもありません。破綻した金融機関の財産状況などによって返還額が決まります。
「銀行が倒産したら預金が全部消える」という説明は正確ではないのです。
4-2. NISAで購入した株や投資信託は大丈夫?
NISAを利用している人にとっても、気になるところですよね。
日本の証券会社には、原則として顧客資産と自社の資産を分けて管理する「分別管理」の義務があります。
そのため、証券会社が倒産したからといって、顧客の株式や投資信託が自動的に会社の借金返済へ使われるわけではありません。
さらに、分別管理の不備などによって顧客資産を返還できない場合には、日本投資者保護基金による補償制度が設けられています。
一般に、補償上限は顧客1人当たり1,000万円です。
ここで誤解しやすいのが、この金額の意味です。
証券口座に1,000万円を超える資産があっても、分別管理が適切なら原則として返還されます。
1,000万円という金額は、証券会社が破綻した際に返還不能となった資産について、基金が補償する上限です。
ただし、株価の下落などによる投資損失は補償対象ではありません。
NISAは税制上の制度であり、投資そのものの元本を保証する制度ではないことも覚えておきたいですね。
4-3. 資産を守るために今できること
ここまで読むと、「じゃあ何をしておけばいいの?」と感じるかもしれません。
過度に不安になる必要はありませんが、金融制度について理解しておくことは大切です。
特に、次の点を確認してみましょう。
- 預金額が預金保険の保護範囲を超えていないか
- 利用している証券会社がどのように顧客資産を管理しているか
- 信用取引や貸株サービスなどで通常とは異なる契約を結んでいないか
- 資産を特定の金融機関や投資商品に集中させすぎていないか
- 投資口座の取引履歴や残高報告書を確認できる状態にしているか
特に、貸株サービスや信用取引を利用している場合は、通常の現物株式の保有とは権利関係やリスクが異なることがあります。
商品の仕組みや契約条件を確認することが重要です。
そして、最も避けたいのは「まもなく財産が奪われる」という未確認情報だけを理由に、預金を一斉に引き出したり、投資商品を慌てて売却したりすることです。
恐怖で判断することと、リスクに備えることは違います。
5. グレート・テイキングは本当?都市伝説の核心と今後の注目点
5-1. 確認できた事実と未確認の主張を比較
今回の情報を整理すると、次のようになります。
| 話題 | 検証結果 |
|---|---|
| 『The Great Taking』という書籍がある | 確認済み |
| 著者の主張を扱った映像がある | 確認済み |
| 証券を間接的に保有する制度がある | 確認済み |
| 担保権者が優先する法的条件がある | 確認済み |
| すべての証券が自由に没収できる | 裏付けなし |
| 世界的な資産没収計画が存在する | 未証明 |
| 日本人の預金やNISAが一斉に没収される | 根拠を確認できず |
ここから分かるのは、実在する法律の一部が、非常に大きな未来予測へと結びつけられているということです。
制度に問題が存在する可能性を検討することは重要です。
しかし、その問題が存在するからといって、計画的な世界規模の収奪が実行されると結論づけることはできません。
5-2. よくある疑問に答えます
Q. グレート・テイキングは2026年に実行されるの?
2026年中に実行されると確認できる根拠はありません。具体的な実行日も確認できていません。
Q. 銀行に預けたお金を全部引き出したほうがいい?
この説だけを理由に全額引き出すことは勧められません。現金の盗難や紛失といった別のリスクが生じます。まずは預金保険制度と預金の種類を確認しましょう。
Q. 金や不動産を持てば絶対に安全?
いいえ。金には価格変動や保管上のリスクがあり、不動産にも価格下落、維持費、災害などのリスクがあります。どの資産も完全に安全とはいえません。
5-3. まとめ:最も怖いのは資産没収説よりも「知らないまま預けること」かもしれない
グレート・テイキングは、世界中の人々が財産を奪われるという衝撃的な未来を描いています。
その主張が事実だと証明されたわけではありません。
しかし、この説から学べることもあります。
それは、私たちが普段利用している銀行や証券会社の仕組みについて、意外なほど知らないことが多いという事実です。
銀行に預けたお金はどう守られるのか。
証券会社が破綻したら株式はどうなるのか。
自分の資産にはどのような権利があり、どんな契約が適用されるのか。
普段は気にしないこうした疑問こそ、本当はとても大切なのかもしれません。
そして、ここで一つ考えてみたいことがあります。
私たちが守るべきなのは、口座画面に表示されている数字だけではありません。
その数字が意味する財産的な権利と、実際の生活を支える経済的な価値の両方です。
グレート・テイキングが本当に投げかけている重要な問いは、「誰かが私たちの財産を奪うのか?」だけではなく、「私たちは自分の財産がどのように守られているか理解しているのか?」ということではないでしょうか。
怖い都市伝説を、金融の仕組みを知るきっかけに変える。
それが、大切なお金を守る第一歩になりそうですね。
コメント